مالیات مقطوع تبصره ماده 100 | راهنمای کامل عملکرد سال 1402
اطلاعیه مالیات مقطوع عملکرد سال 1402، شرایط صاحبان مشاغل و پروندههای مشارکتی، سقف فروش 180 و 360 میلیارد ریال، معافیت 140 میلیون ریالی، تقسیط بدهی، نحوه تعیین مالیات و مهلت تسلیم اظهارنامه را بر پایه تبصره ماده 100 قانون مالیاتهای مستقیم تشریح میکند.
مالیات مقطوع تبصره ماده 100 عملکرد سال 1402
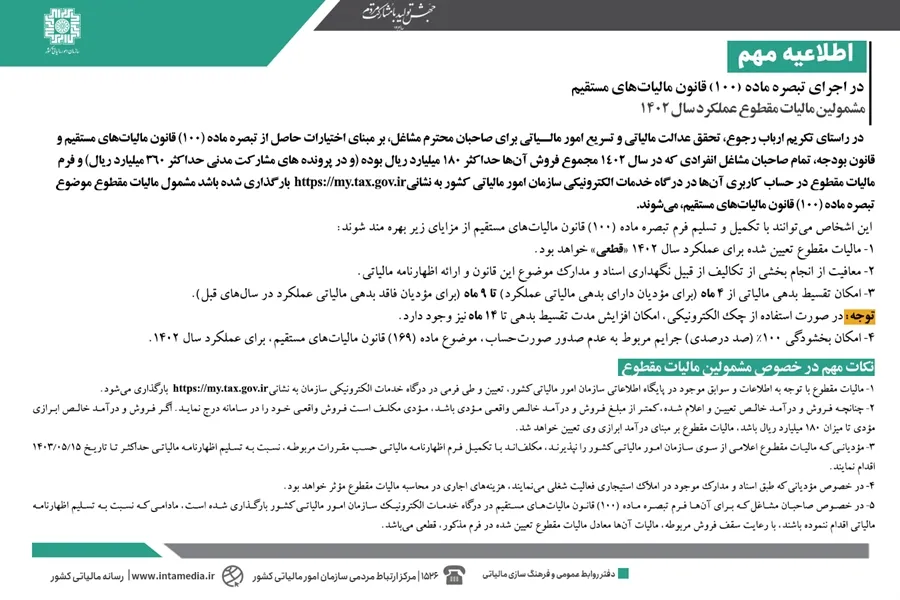
مالیات مقطوع تبصره ماده 100 طبق اطلاعیه سازمان امور مالیاتی کشور برای عملکرد سال 1402 صاحبان مشاغل انفرادی با حداکثر فروش 180 میلیارد ریال و پروندههای مشارکت مدنی با حداکثر فروش 360 میلیارد ریال تعیین شده است. این دستورالعمل در راستای تکریم ارباب رجوع، تحقق عدالت مالیاتی و تسریع امور صاحبان مشاغل اجرا میشود.
- سقف فروش مشاغل انفرادی حداکثر 180 میلیارد ریال است.
- سقف فروش مشارکت مدنی حداکثر 360 میلیارد ریال تعیین گردیده است.
- تسهیلات تقسیط بدهی مالیاتی تا 9 ماه و با چک الکترونیکی تا 14 ماه فراهم است.
- امکان بخشودگی 100 درصدی جرایم ماده 169 وجود دارد.
- مهلت تسلیم اظهارنامه مالیاتی عدم پذیرش حداکثر تا 1403/05/15 است.
شرایط مشمولین مالیات مقطوع تبصره ماده 100
بر اساس تکالیف مقرر، تمام صاحبان مشاغل انفرادی که در سال 1402 مجموع فروش آنها حداکثر 180 میلیارد ریال بوده است، مشمول این ضوابط میباشند. همچنین در پروندههای مشارکت مدنی، سقف فروش مقرر شده حداکثر 360 میلیارد ریال است. فرم مربوطه در حساب کاربری مودیان بارگذاری میشود.
مودیان محترم مالیاتی میتوانند جهت بررسی وضعیت و دسترسی به اطلاعات مالیاتی خود به درگاه خدمات الکترونیکی سازمان امور مالیاتی کشور به نشانی https://my.tax.gov.ir مراجعه نمایند. فرمهای بارگذاری شده در این درگاه مبنای محاسبه قرار میگیرند.
سازمان امور مالیاتی بر اساس اختیارات حاصل از تبصره ماده (100) قانون مالیاتهای مستقیم و قانون بودجه، خدمات الکترونیکی تعیین شده را جهت تسریع در فرآیند تسهیل نموده است تا مودیان بدون نیاز به ارائه اسناد، از تسهیلات استفاده نمایند.
| نوع فعالیت شغلی | حداکثر سقف فروش در سال 1402 | درگاه دسترسی الکترونیکی |
|---|---|---|
| مشاغل انفرادی | 180 میلیارد ریال | https://my.tax.gov.ir |
| پروندههای مشارکت مدنی | 360 میلیارد ریال | https://my.tax.gov.ir |
مزایای تکمیل و تسلیم فرم مالیات مقطوع
اشخاصی که اقدام به تکمیل و تسلیم فرم موضوع تبصره ماده (100) قانون مالیاتهای مستقیم مینمایند، از مزایای ویژه قانونی برخوردار خواهند شد. اولین مزیت این است که میزان اعلام شده برای عملکرد سال 1402 به صورت قطعی خواهد بود.
همچنین این مودیان از انجام بخشی از تکالیف خود معاف هستند. معافیت از نگهداری اسناد و مدارک موضوع این قانون و عدم نیاز به ارائه اظهارنامه مالیاتی از جمله این موارد است که موجب تسهیل امور قانونی مودیان میگردد.
از دیگر مزایای اصلی پذیرش این فرم، تسهیلات پرداخت بدهی و بخشودگی کامل جرایم مربوط به صورت حسابها است که بر اساس ضوابط سازمان امور مالیاتی کشور اعمال میشود.
مهلتها و شرایط تقسیط بدهی مالیاتی
امکان تقسیط بدهی برای مودیان دارای بدهی عملکرد تا 4 ماه فراهم شده است. همچنین مودیانی که فاقد بدهی مالیاتی در سالهای قبل هستند، میتوانند از تقسیط بدهی مالیاتی تا 9 ماه بهرهمند شوند.
علاوه بر این، امکان بخشودگی 100 درصدی جرایم مربوط به عدم صدور صورتحساب موضوع ماده (169) قانون مالیاتهای مستقیم برای عملکرد سال 1402 پیشبینی شده است.
این اختیارات قانونی جهت تکریم ارباب رجوع و ایجاد تسهیلات پرداختی متناسب با شرایط مالی مودیان طراحی و ابلاغ شده است.
| نوع مودی یا درخواست | مدت زمان تقسیط بدهی | میزان بخشودگی جرایم ماده 169 |
|---|---|---|
| مودیان دارای بدهی عملکرد سالهای قبل | تا 4 ماه | 100 درصد |
| مودیان فاقد بدهی مالیاتی سالهای قبل | تا 9 ماه | 100 درصد |
| پرداخت از طریق چک الکترونیکی | تا 14 ماه | 100 درصد |
نکات کلیدی در خصوص تعیین مالیات و ابراز فروش
تعیین میزان مبلغ محاسباتی بر اساس اطلاعات و سوابق موجود در پایگاه اطلاعاتی سازمان امور مالیاتی کشور صورت میگیرد. این اعداد طی فرمی در درگاه خدمات الکترونیکی سازمان امور مالیاتی کشور بارگذاری میشود.
چنانچه فروش و درآمد خالص تعیین و اعلام شده کمتر از مبلغ فروش و درآمد خالص واقعی مودی باشد، مودی مکلف است فروش واقعی خود را در سامانه درج نماید.
در صورتی که فروش و درآمد خالص ابرازی مودی تا میزان 180 میلیارد ریال باشد، محاسبه بر مبنای فروش و درآمد خالص ابرازی وی تعیین خواهد شد.
فرآیند عدم پذیرش و شرایط املاک استیجاری
مودیانی که مبلغ اعلامی از سوی سازمان امور مالیاتی کشور را نپذیرند، مکلف هستند نسبت به تسلیم فرم اظهارنامه مالیاتی اقدام کنند. مهلت تعیین شده برای این کار حداکثر تا تاریخ 1403/05/15 بر اساس مقررات مربوطه میباشد.
در خصوص مودیانی که طبق اسناد و مدارک موجود در املاک استیجاری فعالیت شغلی مینمایند، هزینههای اجاری در محاسبات مربوطه موثر خواهد بود و در فرمهای الکترونیکی لحاظ میشود.
در خصوص صاحبان مشاغلی که فرم مربوطه برای آنها بارگذاری شده است، مادامی که اقدام به تسلیم اظهارنامه نکنند، با رعایت سقف فروش، محاسبه انجام شده قطعی میباشد.
- ثبت کامل درآمد خالص ابرازی واقعی در درگاه سامانه.
- لحاظ شدن هزینههای اجاری برای مکانهای استیجاری.
- تسلیم اظهارنامه تا 1403/05/15 در صورت عدم پذیرش.
- قطعی شدن مبالغ در صورت عدم تسلیم اظهارنامه جدید.
سوالات متداول
سقف فروش برای بهرهمندی از تبصره ماده 100 چقدر است؟
سقف مجموع فروش در سال 1402 برای صاحبان مشاغل انفرادی حداکثر 180 میلیارد ریال و برای پروندههای مشارکت مدنی حداکثر 360 میلیارد ریال تعیین شده است تا مشمول تسهیلات اعلامی گردند.
مهلت تسلیم اظهارنامه مالیاتی در صورت عدم پذیرش تا چه زمانی است؟
مودیانی که میزان تعیین شده را نپذیرند، مکلف هستند حسب مقررات مربوطه، نسبت به تکمیل و تسلیم فرم اظهارنامه مالیاتی خود حداکثر تا تاریخ 1403/05/15 اقدام نمایند.
حداکثر زمان تقسیط بدهی مالیاتی با چک الکترونیکی چقدر است؟
مدت زمان تقسیط برای مودیان دارای بدهی 4 ماه و برای مودیان فاقد بدهی 9 ماه است. در صورت استفاده از چک الکترونیکی، امکان افزایش مدت تقسیط بدهی مالیاتی تا 14 ماه نیز وجود دارد.
جمعبندی
دستورالعمل تکالیف مقررات ماده قانونی مذکور برای عملکرد سال 1402 با هدف ایجاد تسهیلات، تقسیط بدهیها تا 14 ماه با چک الکترونیکی و بخشودگی 100 درصدی جرایم ماده 169 ابلاغ شده است. صاحبان مشاغل میتوانند جهت مشاهده اطلاعات و تکالیف مربوطه به درگاه سازمان مراجعه کرده و اقدامات لازم را انجام دهند.